¿Por qué no se repetirá la crisis inmobiliaria de 2008 en EE. UU.?
En este artículo
La crisis inmobiliaria de 2008 fue un evento que sacudió el sistema financiero global y expuso las fallas del mercado inmobiliario y de las prácticas de otorgamiento de crédito. El origen de la crisis estuvo, en gran parte, en la concesión de préstamos de alto riesgo y en la falta de una regulación clara y eficaz. Desde entonces, se implementó una serie de medidas para garantizar que un colapso similar no vuelva a ocurrir, con el objetivo de aportar más estabilidad, transparencia y seguridad al mercado. Entre esas medidas están leyes y regulaciones como la Dodd-Frank Act, RESPA, TILA, ECOA, UMDA y AML (Anti-Money Laundering). Además, el gobierno estableció nuevas directrices para garantizar que los prestatarios tengan condiciones financieras para pagar sus hipotecas, como la regla Ability-to-Repay y el uso del Debt-to-Income (DTI).
¿Qué fue la crisis de 2008?
La crisis inmobiliaria de 2008 comenzó con la concesión generalizada de hipotecas subprime, préstamos de alto riesgo otorgados a prestatarios con poco crédito. Esos préstamos se transformaban en títulos y se vendían en el mercado financiero, muchas veces sin la debida transparencia. Cuando los prestatarios empezaron a caer en mora, el sistema colapsó, lo que resultó en una de las mayores recesiones globales que se hayan visto.
Medidas que garantizan la seguridad actual
Después de la crisis, el gobierno de los Estados Unidos adoptó diversas leyes y regulaciones que reestructuraron el sistema financiero y el mercado inmobiliario. Estas son algunas de las principales medidas que hoy protegen a los compradores de vivienda y al sistema financiero:
1. Dodd-Frank Act (2010)
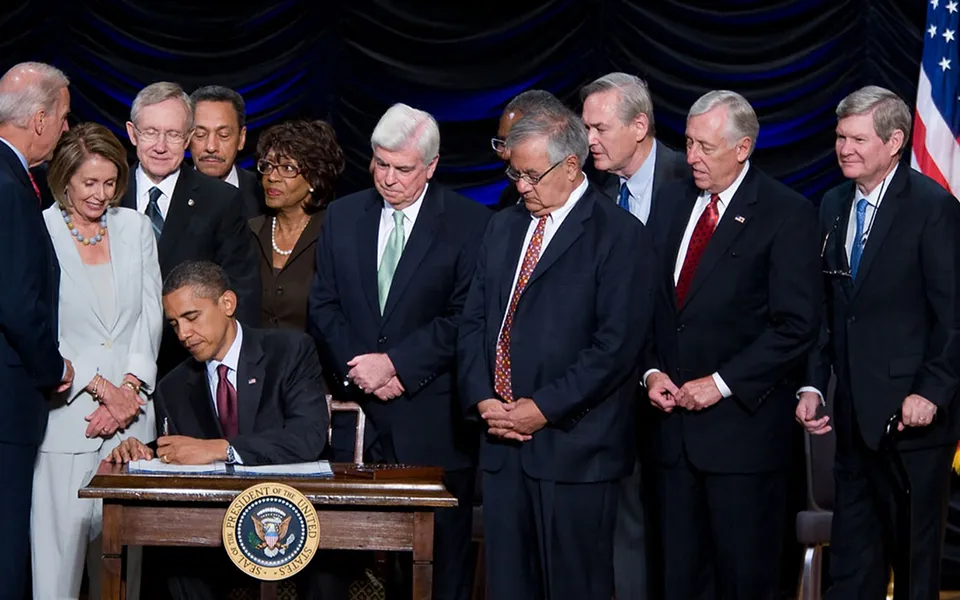
La Dodd-Frank Act reformó el sistema financiero de EE. UU. e impuso regulaciones más estrictas para evitar los excesos del pasado. Uno de sus principales objetivos es garantizar que los bancos y las instituciones financieras operen de manera más segura, evitando el riesgo sistémico. La creación del Consumer Financial Protection Bureau (CFPB) fortaleció la protección de los consumidores, con reglas más estrictas para el otorgamiento de hipotecas.
2. RESPA (Real Estate Settlement Procedures Act)
La RESPA garantiza que los compradores de vivienda reciban información clara y detallada sobre los costos de las transacciones inmobiliarias, y prohíbe prácticas abusivas, como cargos ocultos y acuerdos ilegales entre bancos y agentes inmobiliarios. La idea es que el comprador sepa exactamente lo que está pagando, sin sorpresas.
3. TILA (Truth in Lending Act)
Con la TILA, los prestamistas están obligados a entregar a los prestatarios información completa y estandarizada sobre las condiciones de los préstamos, como las tasas de interés y los costos totales. Esto garantiza mayor transparencia y evita que los consumidores asuman financiamientos que no entienden por completo.
4. ECOA (Equal Credit Opportunity Act)
La ECOA prohíbe la discriminación en el otorgamiento de crédito y garantiza que todos tengan un acceso justo al financiamiento, sin importar raza, sexo, religión u otros factores personales. Esto promueve la equidad en el mercado financiero y de crédito.
5. UMDA (Uniform Mortgage Disclosure Act)
La UMDA estandariza la forma en que se divulga la información sobre hipotecas, para que los consumidores tengan claridad sobre todos los costos de financiar una vivienda y eviten sorpresas desagradables a lo largo del proceso.
6. AML (Anti-Money Laundering)
Las leyes de Anti-Money Laundering exigen que las instituciones financieras monitoreen y reporten las transacciones sospechosas que puedan estar relacionadas con el lavado de dinero. Esto aumenta la seguridad en el sector inmobiliario y evita que el mercado se utilice con fines ilícitos.
Ability-to-Repay y DTI (Debt-to-Income)
Uno de los cambios más significativos en el financiamiento inmobiliario después de la crisis fue la introducción de la regla Ability-to-Repay (capacidad de pago). Este requisito obliga a los bancos y a los mortgage brokers a asegurarse de que los prestatarios tengan condiciones reales de pagar el préstamo. A diferencia del período anterior a la crisis, cuando era común que los bancos aprobaran hipotecas sin la debida comprobación de ingresos, hoy las instituciones están obligadas a obtener documentos que demuestren que el prestatario tiene ingresos estables y suficientes para cumplir con los pagos.
Además, la implementación de la metodología Debt-to-Income (DTI) aportó más control sobre el nivel de endeudamiento de los prestatarios. El DTI calcula la relación entre la deuda total de una persona y su ingreso bruto mensual. Por regla general, la mayoría de los préstamos hipotecarios exige que el endeudamiento del prestatario no supere el 43% de sus ingresos comprobados. Esto garantiza que las personas no asuman deudas mayores de las que pueden soportar, lo que minimiza el riesgo de impago.
Balance del mercado actual
Desde la implementación de estas medidas, el mercado inmobiliario de EE. UU. ha funcionado de manera mucho más equilibrada y segura. El número de préstamos subprime cayó drásticamente, y la mayoría de los financiamientos otorgados hoy se dirige a prestatarios con buen crédito y capacidad de pago comprobada.
En cuanto al inventario de viviendas, actualmente EE. UU. enfrenta una oferta relativamente baja, de unos 2 a 3 meses de inventario, lo que significa que la demanda sigue alta. Sin embargo, esa demanda se apoya en un mercado más controlado, donde el otorgamiento de crédito es mucho más riguroso. Aproximadamente el 80% de los financiamientos aprobados en los últimos años se otorgó a personas con crédito sólido, en contraste con el período anterior a 2008.
Las tasas de morosidad y de ejecuciones hipotecarias están en niveles históricamente bajos, lo que muestra que los compradores de vivienda están en mejores condiciones de cumplir con sus obligaciones financieras. Además, el mercado está impulsado por una economía más fuerte y una regulación sólida que protege a todos los involucrados en la compra y venta de inmuebles.
Conclusión
La crisis inmobiliaria de 2008 fue un punto de inflexión que llevó a una reformulación profunda del mercado inmobiliario y financiero de EE. UU. Con la creación de leyes como la Dodd-Frank Act, RESPA, TILA, ECOA, UMDA, y las medidas AML, además de la exigencia de Ability-to-Repay y la implementación de la metodología Debt-to-Income, el mercado actual es mucho más seguro, transparente y equilibrado. Las exigencias de comprobación de ingresos y el límite de endeudamiento son barreras importantes para evitar que los errores del pasado se repitan. El escenario actual es mucho más estable, con un mercado controlado y supervisado por reguladores que buscan proteger tanto a los consumidores como al sistema financiero en su conjunto. Esto nos da la confianza de que una crisis como la de 2008 difícilmente se repetirá.