¿El valor de las casas en EE. UU. está alto o solo acompañó a los salarios? Una visión estratégica para inversionistas
En este artículo
Cuando miramos hoy el mercado inmobiliario de los Estados Unidos, es común escuchar la frase: “las casas están demasiado caras”. Pero ¿es realmente cierto? Para quien desea invertir, es importante ir más allá de la primera impresión y hacer una comparación justa: en lugar de mirar solo el precio de la casa de forma aislada, lo ideal es compararlo con el ingreso promedio de la población y con la inflación acumulada a lo largo de las décadas.
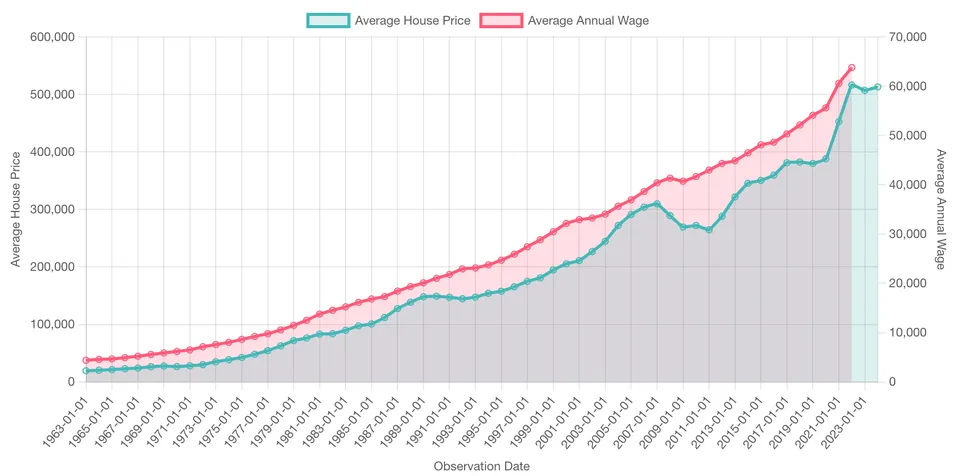
Esa es precisamente la propuesta del análisis publicado por TimeTrex, que cruzó datos históricos de precios promedio de los inmuebles con la evolución de los salarios desde la década de 1960. El resultado ofrece una visión más clara (y sorprendente) de lo que realmente ocurrió a lo largo de las generaciones. La relación entre cuánto se gana y cuánto cuesta una casa (en años de salario) muestra que, a pesar de los aumentos recientes, la valorización de los inmuebles acompaña de forma razonable el crecimiento del ingreso y de la inflación en el país.
En este artículo, vamos a resumir los principales puntos del estudio, destacando los momentos históricos más relevantes, como la crisis de 2008 y la escalada de los precios después de la pandemia. También vamos a entender cómo distintas generaciones enfrentaron el desafío de comprar una casa y, por último, mostrar por qué el mercado inmobiliario estadounidense sigue siendo una de las formas de inversión más seguras y sólidas a largo plazo, incluso para los brasileños que desean dolarizar su patrimonio.
Evolución histórica: precio de las casas vs. salario promedio
El análisis comienza en los años 60, cuando una casa típica en EE. UU. costaba alrededor de US$ 19.375, y el salario anual promedio era de aproximadamente US$ 4.400. Esto significa que el comprador promedio necesitaba 4,4 años de salario bruto para adquirir un inmueble.
Con el paso de las décadas, la relación cambió. A comienzos de los años 1980, los Estados Unidos enfrentaron una fuerte inflación y tasas de interés elevadas, lo que impactó tanto los salarios como los precios de los inmuebles. Una casa promedio pasó a costar alrededor de US$ 149.000, mientras que el salario promedio era de US$ 21.000, lo que elevó la relación a cerca de 7 años de salario.
En los años 90 y a inicios de los 2000, el escenario se estabilizó. Los precios subieron de forma gradual, los salarios los acompañaron y la relación se mantuvo en el rango de 6 a 7 años, hasta el pico previo a la crisis de 2008.
La crisis de 2008 y la recuperación
Antes de la crisis subprime, la relación entre salario y precio de la casa llegó a 7,7 años, una señal de alerta de la burbuja inmobiliaria que estaba por estallar. Tras el colapso, los precios cayeron, pero los salarios siguieron creciendo lentamente, lo que llevó a una recuperación de la asequibilidad. En 2012, esa relación llegó a 5,4 años de salario, uno de los mejores momentos de la historia para comprar inmuebles en EE. UU.
Con el repunte de la economía en los años siguientes y las tasas bajas posteriores a la crisis, el mercado volvió a crecer de forma saludable y recuperó la confianza tanto de los estadounidenses como de los inversionistas extranjeros.
El impacto de la pandemia y la situación actual
La pandemia de COVID-19 trajo una explosión de la demanda de vivienda, impulsada por tasas de interés históricamente bajas, estímulos fiscales y cambios en el estilo de vida (con más personas buscando casas más grandes o fuera de los centros urbanos). Esto hizo que el precio promedio de una casa saltara de US$ 387.900 en 2020 a US$ 516.425 en 2022.
En contrapartida, los salarios también crecieron: de cerca de US$ 55.600 en 2020 a US$ 74.580 en 2024, lo que mantuvo la relación entre precio y salario relativamente estable, en torno a 7,5 años, una cifra que, aunque alta, está dentro del promedio histórico observado en las últimas décadas.
Comparación por generación
El análisis también compara el poder de compra entre generaciones:
Baby Boomers (años 60 a 80) compraron casas con una relación de 3,7 a 5,5 años de salario, en medio de la inflación y de políticas monetarias inestables.
Generación X (años 90 a 2000) enfrentó el pico de la burbuja, con una relación que llegó a 7,7 años.
Millennials (2010 a 2020) entraron al mercado durante la recuperación posterior a la crisis, en uno de los momentos más equilibrados.
Generación Z (2020 a la actualidad) está lidiando con precios altos, pero también con salarios más altos y más acceso a la tecnología y la información, lo que permite tomar decisiones más estratégicas.
Conclusión: oportunidad para los inversionistas
A pesar de todo el alarmismo, los datos muestran que el precio de las casas en EE. UU. creció de forma relativamente coherente con los salarios y la inflación. No estamos ante una burbuja como la de 2008, sino ante un mercado que pasó por un reajuste de precios, algo natural en los ciclos de crecimiento económico.
Para el inversionista inmobiliario, esto significa que el mercado sigue siendo sólido, previsible y con un gran potencial de valorización a largo plazo. Especialmente cuando consideramos el efecto del apalancamiento (financiamiento), la generación de ingresos pasivos mediante el alquiler y el hecho de que la escasez de casas nuevas sigue siendo un problema en EE. UU., lo que tiende a mantener la demanda activa y los precios en alza.
📌 Resumen para el inversionista
📈 Los precios subieron, pero los salarios también.
📊 La relación precio/salario está dentro del promedio histórico.
🏘️ La escasez de oferta favorece la valorización futura.
💼 El financiamiento sigue siendo una buena estrategia de apalancamiento.
💵 Los inmuebles siguen siendo una excelente forma de proteger el patrimonio contra la inflación.